Mostrando postagens com marcador vendas de automoveis. Mostrar todas as postagens

sexta-feira, 30 de maio de 2008

Seminário – Marketing e vendas para o setor automobilístico

Seminário – Marketing e vendas para o setor automobilístico

Conheça as melhores estratégias de vendas da atualidade

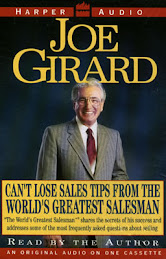
Os 13 segredos de Joe Girard para se tornar o “maior vendedor de carros do mundo”, segundo o Guinness Book.

Programa

Objetivos do treinamento

Desenvolver habilidades e competências para tornar o processo de vendas de automóveis mais eficaz, e incorporar ações e dicas práticas para impulsionar negócios

Módulo 1 – O planejamento

Planejando seu trabalho e trabalhando o seu plano

Módulo 2 – Utilizando a “lei de Pareto”

Identificar os clientes ideais e otimizar a lucratividade

Módulo 3 – O método de Girard

13 dicas eficazes para transformar qualquer vendedor num campeão de vendas

Módulo 4 – Marketing de Guerra

Utilizando táticas e estratégias inovadoras de vendas para competir com os diversos tipos de concorrentes e descobrir novas oportunidades de mercado

Módulo 5 – “Hierarquia das necessidades de Maslow”

O processo de tomada de decisão na compra de um carro

Módulo 6 – Método A. I. D. A.

Sistema de vendas eficaz

  • Atenção
  • Interesse
  • Desejo
  • Ação

Módulo 7 – Vendendo para mulheres

Dicas eficazes para atender ao público feminino

Módulo 8 – Clientes difíceis

. Clientes indiferentes

. Clientes inseguros

. Clientes autoritários

. Outros tipos

Módulo 9 – Inteligência emocional

Melhorando o desempenho em vendas

. Motivação e atitude

. Comunicação e relacionamento

. Negociação

. Criatividade e inovação

. Trabalho em equipe

A Estratégia do Oceano Azul no Setor Automobilístico – Encantar o cliente, ter um preço competitivo, ter um produto de qualidade já não é suficiente, é preciso “algo mais”.

“É preciso criar uma INOVAÇÃO DE VALOR, para se diferenciar da concorrência e se tornar um competidor único, construindo seu próprio oceano azul de possibilidades e oportunidades de mercado”. (Chan Kim, o mundialmente aclamado autor do livro “A Estratégia do Oceano Azul”, que apresenta um dos mais poderosos conceitos competitivos da atualidade).

Foi o que fez Joe Girard, considerado pelo Guinness Book o maior vendedor de carros do mundo. Ele vendia em média 6 carros novos por dia! Qual a sua técnica? Venha fazer nosso treinamento e torne-se um vendedor de carros de verdade.

Este treinamento poderá ser realizado “in company”, direcionado à realidade de sua organização.

Consulte nossas condições

Inscrições pelos telefones:

31- 32431861 – 99181900

Ou pelo e-mail: arilima@arilima.com

Outras informações visite o site: www.arilima.com

Data:

Turma 1 – dia 10 e 12/6, de 8:30 às 12:00 horas

Turma 2 – dias 10 e 12/6, das 18:30 às 22:00

Cidade: Belo Horizonte

Ari lima

Consultor, empresário, engenheiro civil, escritor e especialista em marketing e vendas. Desenvolveu o mais completo e eficaz treinamento de vendedores para o setor automobilístico.

quinta-feira, 17 de abril de 2008

Ranking de automóveis mais vendidos em março de 2008:

Ranking de automóveis mais vendidos em março de 2008:
1º Gol, da Volkswagen, 25.910 unidades vendidas
2º Palio, da Fiat, 18.011 unidades vendidas
3º Celta, da GM, 12.309 unidades vendidas
4º Uno, da Fiat, 11.330 unidades vendidas
5º Corsa Sedan, da GM, 10.772 unidades vendidas
6º Fox, da Volkswagen, 9.885 unidades vendidas (inclui o Cross Fox)
7º Siena, da Fiat, 8.680 unidades vendidas
8º Honda Civic, 5.235 unidades vendidas
9º Ford Ka, 4.667 unidades vendidas
10º Prisma, da GM, 4.280 unidades vendidas

Ranking de comerciais leves mais vendidos em março de 2008:
1º Fiat Strada, 5.952 unidades vendidas
2º EcoSport, Ford, 3.770 unidades vendidas
3º GM Montana, 2.996 unidades vendidas
4º Saveiro, Volks, 2.453 unidades vendidas
5º S10 GM, 2.232 unidades vendidas
6º Hyundai Tucson, 2.191 unidades vendidas
7º Kombi, Volks, 2.102 unidades vendidas
8º Hilux, Toyota, 1.780
9º Pajero, Mitsubishi, 1.534 unidades vendidas
10º Fiorino, Fiat, 1.503

Anef: financiamento de veículos somou R$ 110 bi em 2007

Anef: financiamento de veículos somou R$ 110 bi em 2007
Da Agência Estado


A Associação Nacional das Empresas Financeiras das Montadoras (Anef) informou hoje que o saldo das carteiras de financiamento e arrendamento de veículos para pessoas físicas (Crédito Direto ao Consumidor - CDC - e Leasing), cresceu 43,5% em 2007, atingindo o valor de R$ 110,7 bilhões.
Em nota o presidente da entidade, Luiz Montenegro, detalhou que do saldo total das carteiras no ano passado, R$ 81,6 bilhões correspondem ao CDC e R$ 29,1 bilhões ao leasing - um incremento de 28,6% e 109,3%, respectivamente.
A associação ressalta que o excelente desempenho do setor automotivo em 2007 se deveu, em boa parte, ao importante incremento dos recursos financeiros ofertados pelo Sistema Financeiro Nacional. "Isso foi possível também em função de outros fatores, como estabilidade e crescimento da economia, queda da taxas de juros, alongamento dos planos de financiamento, elevação da taxa de emprego e renda familiar", destaca Montenegro.
Segundo a Anef, as taxas de juros apresentaram queda no período de janeiro a dezembro do ano passado. A taxa de juros média praticada pelos bancos das montadoras ficou em 1,49% ao mês, ou 19,42% ao ano. Em 2006, a taxa média de juros fechou em 1,67% ao mês, ou 21,99% no ano.
Inadimplência
A entidade aponta ainda que 2007 registrou uma queda na inadimplência acima de 90 dias. O índice registrado em 2007 foi de 3,01% sobre a carteira, apontando uma retração em comparação ao mesmo período de 2006, quando atingiu 3,27%. "Neste quesito, vale destacar que os valores em atraso entre dezembro de 2006 e dezembro de 2007 registraram elevação de 18,3%, enquanto a carteira de financiamento cresceu 28,6% no mesmo período", avalia o presidente da associação.
Prazos
Sobre os planos de financiamento disponibilizados ao consumidor, o prazo máximo de financiamento no ano passado foi de 84 meses (sete anos), enquanto no ano de 2006 o pico chegou a 72 meses (seis anos).
Do total dos veículos comercializados em 2007, 72% foram vendidos a prazo, sendo: 38% financiados por CDC, 30% por meio de leasing, 4% por meio de consórcio e 28% à vista.
fonte: http://g1.globo.com/Noticias/Economia_Negocios/0,,MUL306981-9356,00.html

Aumenta a procura por leasing na compra do carro zero

Aumenta a procura por leasing na compra do carro zero
Juros menores e isenção de IOF tornaram leasing opção mais atraente ao consumidor. Operação representou 30% dos negócios financiados pelas montadoras em 2007
Priscila Dal Poggetto Do G1, em São Paulo


Taxas de juros menores e isenção de IOF (Imposto sobre Operações Financeiras) têm feito do leasing a opção mais vantajosa para aqueles que querem comprar um carro hoje. De acordo com o presidente da Anef (Associação Nacional das Empresas Financeiras das Montadoras), Luiz Montenegro, a vantagem do leasing diante do CDC (Crédito Direto ao Consumidor) é reforçada pela cultura do brasileiro que já não enxerga mais o arrendamento mercantil como um negócio de risco. No leasing financeiro, o proprietário (empresa de arrendamento mercantil) de um bem cede a terceiro (cliente) o uso desse bem por prazo determinado, recebendo em troca uma contraprestação. Ao final do contrato, o cliente pode comprar o bem — no caso, o carro —, renovar o contrato por um novo prazo ou devolver o bem à empresa de arrendamento. “O leasing tem crescido pelo IOF atenuante e por conta de não ser mais aquela operação temida pelo consumidor, porque o carro não ficava no nome dele. Hoje o brasileiro pensa nas vantagens sobre o CDC”, explica Montenegro. Segundo levantamento da Anef, do total de veículos comercializados em 2007 pelas financeiras das montadoras, 72% foi a prazo: 38% financiados por CDC e 30% por meio de leasing. Para Montenegro, a tendência é que o leasing ganhe mais espaço. O dia-a-dia nas concessionárias a migração. Segundo Alexandre Vence, gerente de vendas da Savol Veículos, em Santo André, 75% dos financiamentos de carros na loja são feitos por meio de arrendamento mercantil. “O leasing está mais atrativo”, observa o gerente. Outro fator que tem estimulado os negócios por arrendamento mercantil é a diversidade de ofertas das empresas que trabalham com leasing. “Os conglomerados oferecem mais operações de leasing do que o CDC”, comenta Luiz Montenegro. Apesar do momento positivo para o arrendamento mercantil, antes de fechar um negócio o consumidor deve calcular o financiamento pelas duas opções e pesquisar preços em diversas concessionárias, já que as taxas podem variar bastante. Também deve estar atento ao número de parcelas e o comprometimento da rendam, que não deve passar de 30%.
Leasing operacional
O leasing operacional é aquele que pressupõe ao final do contrato que o bem será devolvido. Assim, uma prática comum em países como os Estados Unidos é a compra de um veículo por leasing operacional e, antes de terminar o prazo, o carro é trocado e o contrato refeito. A operação é similar a um aluguel. O presidente da Anef explica que há empresas que já oferecem esta modalidade no Brasil, para estudar o mercado nacional. Entretanto, este tipo de arrendamento só funciona em países com taxa de juros baixa e economia e mercado de veículos usados estáveis. “Se o Brasil passar ileso por essa turbulência internacional ou com o mínimo de efeito ruim, acho que haverá um futuro promissor para o leasing operacional aqui. Como banco, consideramos isso muito bem-vindo no mercado nacional, porque estabelece uma nova opção de venda”, afirma Montenegro.
fonte:http://g1.globo.com/Noticias/Carros/0,,MUL355498-9658,00.html

Prazo de financiamento menor pode atingir consórcios

Prazo de financiamento menor pode atingir consórcios
Consórcios representam cerca de 10% da comercialização de automóveis no país.Associação diz que 'consórcios não são geradores de inflação'.
Da Agência estado
Há mais de 45 anos presente no mercado automobilístico, o sistema de consórcios pode ser uma alternativa que o governo considera na sua análise de redução de prestações no crédito ao consumidor, com o objetivo de evitar que a pressão do consumo gere inflação.


Em nota, o presidente nacional da Associação Brasileira de Administradoras de Consórcios (Abac), Rodolfo Montosa, afirma que "os consórcios não são geradores de inflação, pois trabalham com a programação de demanda e oferta. Por esta razão, fixam empregos e podem manter os níveis da indústria a longo prazo".

"Acreditamos que, nesse momento de adequação, o Ministério da Fazenda olhará esse mecanismo como uma opção para o equilíbrio entre o consumo e a manutenção dos níveis de produção."
Ainda em nota da Abac, o setor de consórcios diz que "na busca de contenção ao crédito e do perigoso aumento da demanda, o Ministério da Fazenda, segundo as notícias publicadas, fará reuniões com entidades dos setores da cadeia produtiva visando a limitar prazos de parcelamento em até 36 meses. Hoje, pode-se comprar um veículo em até 99 meses". O presidente da Abac afirmou que o segmento, por meio da Associação, vai tentar se reunir com o ministro Guido Mantega visando a apresentar suas idéias.
Os consórcios representam atualmente cerca de 10% da comercialização de automóveis no país. O sistema cresceu 0,9% no total de participantes, em janeiro deste ano, registrando 3,45 milhões de consorciados.

Enquanto as vendas de novas cotas, que representam a entrada de novos participantes superou 136,1 mil, neste mesmo período, as contemplações somaram 63,8 mil. Só nos veículos automotores há 2,81 milhões de consórcios. Nos imóveis, o total aproxima-se de meio milhão.

Governo não pensa em limitar prazo para compra de automóveis, diz Mantega

Governo não pensa em limitar prazo para compra de automóveis, diz Mantega
Ministro da Fazenda diz, porém, que há preocupação em estimular investimentos.Governo quer que crescimento econômico continue equilibrado no futuro, diz ele.
Alexandro Martello Do G1, em Brasília
ALTERA OTAMANHO DA LETRA

O ministro da Fazenda, Guido Mantega, negou nesta segunda-feira (24) que o governo esteja pensando em estipular um prazo máximo para a concessão de empréstimos para alguns setores que crescem muito rápido, como, por exemplo, a aquisição de automóveis pela população.

"Não estamos pensando em estabelecer limites para os prazos de financiamentos", disse ele. Mantega negou que tenha dito anteriormente, em entrevista à imprensa, que o prazo ideal para financiar a compra de veículos seja de até três anos. "Só falei que 80 ou 90 prestações talvez seja um número grande. Expus a preocupação de que prazos muito longos poderiam ser evitados", disse o ministro.

Mantega confirmou, porém, que se reunirá na próxima quarta-feira com representantes dos bancos para tratar do crédito para a compra de veículos. "Se o setor financeiro me disser que tem segurança nesses créditos, que eles são feitos com sustentabilidade e que tem capital para bancar essa alavancagem [alto volume de crédito frente ao seu capital], eu ficarei mais seguro. (...) É obrigação do Ministério da Fazenda zelar para qu o crescimento do crédito seja de longo prazo", disse ele.

Crescimento econômico sustentado
Segundo o ministro, a preocupação é em manter um patamar de crescimento sustentado para a economia brasileira acima de 5% ao ano. "O Brasil tem uma situação privilegiada, porque cresce com demanda forte e investimentos altos. A preocupação é que o crescimento prossiga em 2009 e 2010. Temos que preservar o mercado interno robusto e a manutenção dos investimentos. Queremos impedir que haja excessos", disse ele.

Além do setor automotivo, Mantega também se mostrou preocupado que outros dois setores da economia, o aço e o setor de cimento, que também crescem à taxas elevadas, mantenham o seu nível de investimentos e, com isso, consigam atender à demanda crescente pelos seus produtos. "É preciso saber se estes setores, que crescem de 15% a 25% ao ano, tenham condições de permanecer", disse ele. Acrescentou que o aumento dos investimentos será favorecido pela política industrial do governo, que pode sair nas próximas duas semanas.

Inflação
Questionado se sua principal preocupação seria com o aumento dos preços destes produtos, o ministro afirmou que não há "processo inflacionário preocupante no Brasil". A afirmação é feita duas semanas após a divulgação da última ata do Comitê de Política Monetária (Copom) do Banco Central, na qual o colegiado responsável pela fixação dos juros brasileiros informou que discutiu um aumento de juros no início deste mês.

"O Brasil tem inflação controlada. A pressão vem de fora, das 'commodities' [produtos básicos, como alimentos, ferro e petróleo - que têm cotação internacional] agrícolas. Há uma pressão que vem de alimentos, mas estamos na iminência da colheita da safra, o que vai impactar os preços. Não vejo risco de inflação nem agora, nem em 2009 ou 2010", disse ele, ressaltando, porém, que as decisões sobre taxas de juros são de competência do BC.
fonte:http://g1.globo.com/Noticias/Economia_Negocios/0,,MUL361764-9356,00.html


Renault ultrapassa a Honda
Em mais um mês recorde de venda de veículos — somente os emplacamentos de automóveis chegaram a 182.695 unidades, crescimento de 17,3% sobre março de 2007 — a montadora que conseguiu uma nova posição foi a Renault, com 5,16% de participação no mercado nacional. A fabricante francesa ultrapassou a japonesa Honda, que ficou com a fatia de 4,99% das vendas de automóveis. O movimento é um reflexo da ampliação do portfólio da marca, com os recentes lançamentos do Logan e do Sandero.


Fiat Punto lidera a categoria dos carros hatch médios (Foto: Divulgação)
A Fiat manteve o primeiro lugar, com 26,48% do mercado, seguida da Volkswagen (25,08%), da General Motors (21,92%) e da Ford (7,28%). O destaque da montadora italiana é o Punto, que aumentou ainda mais a distância do GM Astra Hatch. Líder da categoria hatch médios, o Punto já teve 10.753 unidades vendidas de janeiro a março, contra 5.845 unidades do Astra. Se isolado o mês de março, foram 4.073 unidades de Punto sobre 1.851 de Astra. Outro volume significativo foi o da venda de Uno: 11.330 unidades em março. Destas, 8.008 foram para pessoa jurídica. Assim, do sexto lugar em fevereiro, o carro foi para a quarta posição da lista geral de mais vendidos.

Ford Ka acirra disputa entre compactos
Apesar do 6º lugar, as vendas do modelo superam mais uma vez as do Peugeot 206. Renault ultrapassa a Honda em participação do mercado nacional.
Priscila Dal Poggetto Do G1, em São Paulo

Divulgação
Ford prevê o fim da lista de espera pelo modelo neste mês


A entrada do Novo Ford Ka no mercado já começa a mudar o ranking de vendas de carros de entrada. O levantamento feito pela Federação Nacional da Distribuição de Veículos Automotores (Fenabrave), divulgado nesta terça-feira (1º), aponta que o compacto da Ford vendeu somente em março 4.667 unidades. O volume já é superior ao registrado em fevereiro — o mês do lançamento nas concessionárias, que também somou a pré-venda de janeiro —, de 4.073 unidades. Em janeiro, o antigo Ka teve 1.025 unidades emplacadas.

Apesar do 6º lugar na lista de mais vendidos na categoria, que abrange os três primeiros meses do ano, as vendas do modelo em março superam pelo segundo mês consecutivo a do Peugeot 206, que registrou 3.475 unidades vendidas e ficou em 5º lugar no acumulado, com 10.102 unidades.

De acordo com a Ford, as vendas do modelo se acentuarão a partir de abril, já que a fábrica de São Bernardo do Campo, na Grande São Paulo, terminou o ajuste da linha no final de março. Assim, de acordo com o planejamento da empresa, neste mês os "problemas pontuais" com lista de espera — que chegaram a 90 dias — serão resolvidos.

O Renault Clio Hatch continua na 7ª posição, com 931 unidades comercializadas em março e 3.281 no acumulado. Com o lançamento do novo Clio Campus, a Renault aposta em uma mudança na colocação do carro no mercado. Já o Volkswagen Gol mais uma vez é líder no segmento de carros de entrada: foram 25.910 unidades comercializadas no mês passado e 66.858 no acumulado do ano. A Volks também reserva o lançamento do novo Gol para este ano, o carro de entrada da nova família de veículos da marca que será produzida no Brasil. Em segundo está o Fiat Palio, com 18.011 unidades em março e um total de 50.975 veículos emplacados no intervalo de janeiro a março. Logo em seguida aparece o GM Celta (12.309) e o Fiat Uno (11.330).

Consumidores vão às compras por medo de restrição do crédito

Consumidores vão às compras por medo de restrição do crédito
Houve corrida para compra de veículos na segunda-feira (24).Criticado, governo desistiu de medidas para reduzir prazo de financiamentos.
Do G1, com informações do Bom Dia Brasil

As concessionárias de veículos começaram a semana em um cenário de incertezas. Com a expectativa de que o governo anunciasse medidas para conter o crédito, muita gente se apressou e foi às compras. O governo estudava colocar um freio nos financiamentos com prazos acima de 36 meses, o que atingiria principalmente o setor de veículos. No final do dia, anunciou que, por enquanto, desistiu. Para a maioria dos consumidores, esse longo prazo é a única opção, porque o valor das parcelas diminui. Uma redução do número de prestações significaria aumentar o valor. A profissão de Leonardo, assessor comercial, exige que ele tenha carro próprio para se locomover. Com a possibilidade de mudança nos prazos de financiamento, ele resolveu fechar negócio. “Eu já estava pesquisando há um tempo a melhor condição financeira de pagamento. Em número de prestações menores não daria certo. Ficaria uma parcela mais alta”, diz. Uma loja em São Paulo vendeu o dobro do habitual. “Muitos clientes vieram em busca de financiamento a longo prazo”, disse o gerente de vendas Márcio José Silva.

Aumento na prestação
Hoje as concessionárias vendem carros parcelados em até 100 meses, mais de oito anos. Economistas fazem as contas e mostra que se o governo realmente limitasse os financiamentos em 36 meses, haveria um aumento nas prestações de 41% nas prestações.
Saiba mais

Em compensação, o custo final seria menor. Por causa os juros, hoje um carro que custa R$ 25 mil à vista sai por mais de R$ 38 mil em 36 meses e por R$ 54 mil em 72 vezes.

Segundo o presidente da Associação Nacional das Instituições de Crédito (Acrefi), Érico Ferreira, o consumidor que paga uma mensalidade de R$ 326 em um financiamento de 48 meses, por exemplo, passaria a pagar R$ 392 em 36 meses. Isso equivaleria a aumentar os juros de 2% ao mês para 2,95% ao mês.

“A prestação subirá muito mais com a redução dos prazos do que aumentaria com a elevação dos juros”, diz o presidente da Acrefi.

Para o presidente da Federação Nacional da Distribuição de Veículos Automotores, Sérgio Reze, a medida, se adotada, afetaria em até 50% a procura de veículos no mercado. "Esse impacto será um colapso para o setor que, apesar do aumento das vendas, está comercializando os veículos com promoções e redução de preço", destaca em nota.

Reze acrescenta também que não existe falta de produtos no mercado. "Existe, em alguns casos, falta de uma ou outra versão de algum modelo, mas podemos garantir que mais de 80% dos produtos que atendem o mercado nacional estão em dia e à disposição nas concessionárias", completa.

Montadoras
Em nota, a Associação Nacional das Empresas Financeiras das Montadoras (Anef), afirmou que a sinalização do governo era preocupante. Para a entidade, a possibilidade de redução dos planos de financiamento, por meio de regulamentação, poderia causar uma forte retração no volume de negócios relacionados ao crédito de varejo para o setor. O presidente da Associação Brasileira das Empresas de Leasing (Abel), Rafael Cardoso, reforça que a medida inibiria os investimentos do setor. “Se uma montadora que quer investir no país enxergar isso como uma limitação do mercado, ela vai colocar a fábrica, por exemplo, no México e na Argentina”, observa Cardoso. “Limitar o prazo é inibir os investimentos”, acrescenta. Na contramão das instituições de crédito, o setor de consórcios vê espaço para crescer nesse cenário.O presidente nacional da Associação Brasileira de Administradoras de Consórcios (Abac), Rodolfo Montosa, diz que pretende levar ao governo propostas de flexibilização nas regras desse tipo de operação para impulsionar essa área. Segundo ele, como a entrega do produto se dá no futuro, ele funciona como incentivo à poupança, e não do consumo, o que ajuda a segurar a inflação. “O consórcio não é inflacionário e ajuda a regular essa questão de oferta e demanda”, diz. Hoje, os consócios representam 10% das vendas de veículos leves.

Ameaça de redução de prazos faz disparar vendas de carros

Ameaça de redução de prazos faz disparar vendas de carros
Setor registrou crescimento de 20,24% nas vendas em doze meses. No trimestre, as vendas de automóveis e comerciais leves subiram 31,7%.

Rede Globo
Segundo a Fenabrave, o mês de abril será 'razoável e calmo' (TV Globo/TV Globo)
Em meio ao mercado aquecido e aos rumores de que o governo poderia limitar os prazos de financiamento de carros — desmentidos pelo ministro da Fazenda Guido Mantega — a indústria automobilística viu as vendas dispararem em março. Segundo a Federação Nacional da Distribuição de Veículos Automotores (Fenabrave), no mês, foram vendidas 220.991 unidades de automóveis e comerciais leves, expansão de 20,24% em relação a março de 2007, quando foram comercializadas 183.785 unidades.

De acordo com o presidente da entidade, Sérgio Reze, o reflexo dos rumores sobre possíveis medidas do governo para conter a inflação foi sentido na última semana de março, quando as vendas dispararam. “O ministro anunciou, depois desmentiu, e muitos consumidores decidiram comprar o carro logo”, afirma.

Embora a euforia tenha estimulado as vendas, Reze acredita que a tendência de expansão da procura por veículos zero quilômetros continuará até o final do ano. “Pode ser que não se mantenha no mesmo patamar desse trimestre, mas o percentual em torno de 15% e 20% ainda é forte”, ressalta.

Sobre as ameaças do governo de criar um teto de 36 meses para os financiamentos de veículos, Reze afirma que não existe mais esse risco. “O governo tem preocupação com a inflação, não com os automóveis”, destaca, que garante que não faltarão produtos no mercado. “As listas são pontuais”. Segundo ele, as montadoras estão “calmas” e confirmam os investimentos já anunciados entre o ano passado e este.
"Teremos um mês de abril razoável e calmo, sem temores", conclui o presidente da Fenabrave.

Acumulado
No acumulado do primeiro trimestre do ano, os emplacamentos somaram 617.518 unidades, crescimento de 31,7%. No mesmo período do ano passado, foram vendidos 468.866 automóveis e comerciais leves (picapes, SUVs, furgões etc.).

A venda total de veículos — que inclui automóveis, comerciais leves, caminhões, ônibus, motocicletas e implementos rodoviários — no trimestre foi de 1.103.915 unidades. O aumento é de 25,72% sobre o mesmo período de 2007, que teve 878.080 veículos vendidos.
fonte:http://g1.globo.com/Noticias/Carros/0,,MUL385144-9658,00.html

terça-feira, 15 de abril de 2008

Venda de veículos usados em SP cresce 49% em março

Venda de veículos usados em SP cresce 49% em março
Alta foi de 2,15% na comparação com fevereiro.Mais de 73% dos carros negociados tem motor 1.0.
Do G1, com informações da Agência Estado entre em contato
Rede Globo
A venda de carros não pára de crescer (Foto: TV Globo/Reprodução)
Saiba mais
» Consumidores caem em golpe e compram carros que tiveram perda total
» País produziu 3,1 milhões de veículos em 12 meses
» Crédito para a compra de veículos aumentou 44,9% no 1º bimestre
» Ameaça de redução de prazos faz disparar vendas de carros
» Mercado de usados tem carros cada vez 'menos usados'
As vendas de automóveis usados em São Paulo atingiram 172,6 mil unidades em março, o que representa um aumento de 49,02% em relação ao mesmo mês do ano passado e uma alta de 2,15% na comparação com fevereiro. Os dados foram divulgados nesta segunda-feira (7) pela Associação dos Revendedores de Veículos Automotores do Estado de São Paulo (Assovesp).
Do total de vendas realizadas no mês passado, 73,2% (126,2 mil) foram com veículos de motor 1.0, o que representa um aumento de 2,69% em relação ao registrado no mês anterior (122,9 mil negócios).
A Assovesp informa também que 71% dos negócios foram fechados com algum tipo de financiamento, contra 78% observados em fevereiro. O prazo médio para pagamento do financiamento caiu para 47 meses em março ante 49 de fevereiro. O saldo médio financiado foi equivalente a 77% do valor do bem, contra 83% financiado em fevereiro.

Motos e caminhões
Em março foram negociadas 9,4 mil motos, o que representa uma queda de 3,1% em relação a fevereiro. Dos negócios fechados com motos, em média, 88% foram financiados, o que mostra um aumento de sete pontos porcentuais em relação ao mês de fevereiro. O prazo médio do financiamento foi de 37 meses, três meses a mais do que o concedido no mês anterior. O saldo médio financiado corresponde a 92% do valor da moto, ante 78% de fevereiro.
Segundo a Assovesp, 5,5 mil negócios envolveram algum tipo de veículo de carga, nas revendas independentes do Estado de São Paulo, o que representa uma queda de 1,65% sobre fevereiro. Do total, 61% dos negócios foram financiados. Em fevereiro 66% dos negócios contaram com financiamento. O prazo médio de financiamento caiu dos 43 meses de fevereiro, para 40 em março. O saldo médio financiado também recuou, passando de 76% em fevereiro para 67% em março.

domingo, 6 de abril de 2008

Venda de caminhões cresce 28% até março

Venda de caminhões cresce 28% até março
CAMINHÕES - quinta-feira, 3 de abril de 2008 00:00( http://www.gazetamercantil.com.br ) 13 Visitas
O mercado de caminhões surpreende as estimavas das montadoras e fecha o primeiro trimestre com 25.751 veículos emplacados, volume 28% superior ao mesmo período de 2007, quando as vendas totalizaram 20.118 unidades, segundo dados divulgados pela Federação Nacional da Distribuição de Veículos Automotores [Fenabrave]. 'O ritmo forte do setor agrícola e a facilidade de crédito estão impactando positivamente nas vendas de caminhões e isso faz crescer também a nossa produção de motores diesel', disse Luis Pasquotto, diretor senior de mercado da Cummins do Brasil. A fabricante de motores, que acabou de aumentar a capacidade da unidade de Guarulhos [SP], de 300 para 340 motores por dia já avalia a possibilidade de novos investimentos para a demanda futura e em novos produtos. 'Para este ano esperávamos produzir 80 mil motores - 3,8% superior às 77 mil unidades produzidas em 2007 - mas, com a alta demanda de caminhões o volume vai superar 90 mil unidades', comentou o diretor da Cummins. Em março as vendas de caminhões somaram 9.552 unidades, volume 17,02% superior aos 8.163 veículos que foram emplacados em fevereiro deste ano. As vendas de ônibus também apresentaram resultados positivos no primeiro trimestre do ano, com crescimento de 16,36%. De 4.206 unidades, volume veículos emplacados saltou para 4.894 unidades no acumulado até março. Incluindo as vendas de automóveis [511.406 unidades] e comerciais leves [106.112 unidades] o total de veículos comercializados no País no primeiro trimestre foi de 648.163 unidades - o dobro do volume emplacado em 2002, que foi de 334,6 unidades -, e 31,42% acima das 493.190 unidades vendidas nos três primeiros meses de 2007. Mercado de motos O setor de motocicletas também apresentou saldo positivo de vendas no mercado brasileiro no primeiro trimestre, com 435.728 unidades, 18,57% acima das 367.499 unidades vendidas nos três primeiros meses de 2007. Implementos rodoviários obteve expansão de 19,93% nas vendas, com o total de 9.834 unidades, ante 8.200 unidades de igual período de 2007. [Gazeta Mercantil/Caderno C - Pág. 7][Sonia Moraes]

Homens mais velhos... E por que não?

Homens mais velhos... E por que não?
OUTROS - sábado, 5 de abril de 2008 00:00( http://www.gazetamercantil.com.br ) 9 Visitas
Hoje quero falar aos homens que se afligem por ter mais de 40 anos. Quando jovem, namorava sempre homens com dez, 12 e até 20 anos mais que eu. Gatinhos sarados nunca me atraíram particularmente. As amigas diziam, brincando, que provavelmente eu seria uma velha assanhada para, aí sim, descobrir os encantos de namorar um homem jovem no padrão bonitinho [ou bonitão dependendo do grau de malhação]. Pois a um ano de completar 50 anos continuo achando, de modo geral, muito mais atraentes os homens com mais de 50 e até 60 anos - uma vantagem, considerando minha faixa etária. ' Como assim, ó mulher insana e cega ?' - você deve estar se perguntando. Pois explico. Mas antes cabe uma correção: prefiro homens mais velhos sim, mas os de cabeça boa, aqueles que cuidam mais das idéias do que do corpo. E que, ainda assim refletem em seu físico a fluidez de uma mente sempre alerta e aberta a novas idéias e com atitudes inovadoras. Ora, hoje um homem de 50, 60 anos é vigoroso. Mas com o charme de hábitos levemente decadentes já incorporados ao seu modo de ser que pode ser encantador. É um homem mais sabido e dificilmente terá a neura da pressa, a mania de querer fazer tudo a jato para 'aproveitar melhor o tempo', como acontece com os de 30 e 40, ainda vivendo sob pressões... do que mesmo? É um homem que conhece os caminhos, sabe do que não gosta e, principalmente, do que nem vale a pena experimentar. Não é uma enorme vantagem? Alguns, sabiamente, resgatam o romantismo da juventude e o assumem sem pudor, já lapidado pelas experiências vividas. E, quando isso acontece, tratam a mulher escolhida como uma deusa, sem esquecer um toque de safadeza. Um homem mais velho [evidentemente o inteligente] tem a faca, o queijo e a experiência na mão para, literalmente, deitar e rolar com as mulheres que escolher. A coisa só pega se tentar parecer mais moço. Da mesma maneira que mulheres cinqüentonas freqüentando a mesma balada das filhas parecem fora de contexto, com os homens mais velhos também não funciona o artifício de querer parecer um garoto. Mulheres de qualquer idade podem cair de amores por um sujeito maduro, porém, não perdoam derrapões visuais como cabelos tintos [em geral mal tingidos] roupas justas demais ou autobronzeadores que carregam no tom alaranjado do rosto. Não estou dizendo que não é para fazer uma lipo ou que sou contra tratamentos rejuvenescedores. Apenas que, ao contrário do que o mundo imagina, eles são apenas um complemento, e não um fim em si. Pense bem: um homem maduro tem tudo que mencionei a seu favor. Tratando bem de seu corpo apenas como um hábito de vida saudável e natural, não vai sobrar pra ninguém. Porém se achar que seu único trunfo é tentar se equiparar ao garoto da barriga de tanquinho, fatalmente estará se engajando em uma batalha inglória. Se você pensa que estou fora da realidade, chacoalhe a insegurança, mude um pouco o foco de sua abordagem e pode conferir: mulheres querem e valorizam a atenção. Pequenas gentilezas como um sorriso, cafuné ou pesquisar as preferências gastronômicas ou cinematográficas delas podem operar milagres. Ah, e esqueci: gostamos também de poder contar com o homem escolhido. Sabe como é? Constância. Outra palavra mágica, praticamente desconhecida entre os muito jovens. O resto é só isso. Resto. Migalhas, que é com o que parecem estar se contentando homens e mulheres nos rarefeitos e capengas relacionamentos ditos modernos. [Gazeta Mercantil/Caderno C - Pág. 9][Claudia Matarazzo - Jornalista, consultora e palestrante de etiqueta e atual chefe do Cerimonial do Governo do Estado de São Paulo. Autora de 'Etiqueta sem frescura'OUTROS - sábado, 5 de abril de 2008 00:00( http://www.gazetamercantil.com.br ) 9 Visitas

vendendo automóveis - Discurso eficiente exige corpo alinhado

Discurso eficiente exige corpo alinhado
OUTROS - sábado, 5 de abril de 2008 00:00( http://www.gazetamercantil.com.br ) 5 Visitas
Comunicar-se bem não é apenas dominar a fala. Grandes executivos da atualidade perceberam que, além da voz, precisam estar atentos à pronúncia, à entonação, às pausas, ao contato visual, e, mais do que isso, à sua expressão corporal. O domínio do próprio corpo pode ser usado a favor de uma atitude comunicativa eficiente, ou seja, um executivo que possui um 'discurso corporal' coerente com o discurso falado, consegue maximizar seu potencial de comunicação. 'Em uma reunião importante, ganha o executivo que estiver com a coluna alinhada. Isso mostra que ele tem uma postura forte politicamente.' A frase é de Camila Vinhas, bailarina, personal dancer, pesquisadora da reestruturação corporal e criadora do Encontro Internacional de Contato-Improvisação de São Paulo. 'Consciência corporal concede confiança a um gestor', assegura. Camila explica que nunca é tarde para começar. 'Um executivo com mais 50 anos e um histórico de sedentarismo pode muito bem fazer uma reconstrução de seu alinhamento corporal', diz a personal, que é chamada até mesmo por profissionais que querem resolver problemas relativos à timidez. Um de seus alunos a contratou na ocasião em que preparava uma série de entrevistas coletivas. 'Ele havia preparado vários discursos, mas tinha problemas de dicção e também timidez, advindos da sua postura corporal', conta. O trabalho que Camila faz 'mexe' com a bacia do aluno, a cintura escapular, os braços e as mãos, além de ombros e respiração. Além disso, ela aplica o 'toque de osso', que promove a reestruturação corporal. 'Há um toque de coluna que parte da ideokineses [técnica que tem como base a consciência corporal], ou seja, mapeio sensorialmente a coluna por meio de um toque de osso. O paciente começa a ter a sensação física da própria coluna', conta. Um de seus alunos diz que o trabalho tem contribuído para diminuir o estresse na empresa. 'Minha experiência mostra que eles conseguem dormir melhor e mais profundamente. Claro que, assim, têm mais disposição para resolver problemas difíceis no dia seguinte', expõe Camila. Paulo Cesar Pascotini, gerente-geral do Banco do Brasil em São Paulo, é um executivo que não dispensa aulas de condicionamento físico para adquirir consciência corporal. 'A mensagem é passada por meio da fala e do corpo, não podemos nos esquecer disso', observa. Izidoro Blikstein, professor de comunicação estratégica na Fundação Getulio Vargas, titular de lingüística e semiótica da Universidade de São Paulo e autor do livro Como falar em Público, diz que este tipo de trabalho é essencial para que um executivo tenha alinhadas suas expressões vocais e corporais. 'Muitos parecem ter se esquecido do próprio corpo. Não têm autopercepção. Isso faz com que não tenham autocrítica', discorre. 'Qualquer incoerência entre voz e corpo gera ruídos na comunicação. Cacoetes corporais são horríveis e muitos empresários não os percebem', diz. Ele conta que, recentemente, viu em um jornal uma reportagem em que um executivo fora fotografado tampando o nariz, enquanto dizia que tudo ia bem na sua empresa. 'A mensagem final da reportagem era de que ele estava em franca contradição', exemplifica.Blikstein ainda observa que o ato de falar é resultado de um esforço do corpo todo e que um bom discurso passa, inevitavelmente, por uma atenção ao corpo. 'A consciência corporal contribui para que um indivíduo se destaque', observa. O semiólogo ainda garante que o vestuário também faz parte da expressão corporal. 'Da sola do sapato ao fio de cabelo, um executivo tem que estar atento', afirma. 'Ele pode se mostrar elegante ou grotesco. Vai depender da percepção que tem ou não de seus gestos', sentencia. [Gazeta Mercantil/Caderno C - Pág. 9][Alexandre Staut]

venda de carros - Indústria automobilística descarta 'bolha' de crédito

Indústria automobilística descarta 'bolha' de crédito
MONTADORAS - sábado, 5 de abril de 2008 00:00( http://www.folha.com.br ) 6 Visitas
Indústria automobilística descarta 'bolha' de créditoLicenciamento de 648 mil veículos cresce 31,4% ante igual período de 2007 De acordo com a associação de fabricantes, ampliação do mercado, que bateu recorde no 1º trimestre, ocorre de forma sustentável Sustentada pelas vendas no mercado interno, a produção de veículos bateu recordes em março. A Anfavea [Associação Nacional dos Fabricantes de Veículos Automotores] afirmou que a expansão não preocupa e negou que o setor viva uma bolha de crédito.Foram produzidos 280,6 mil veículos em março, alta de 13,4% na comparação com março de 2007. No trimestre, a produção alcançou 783 mil unidades, alta de 19,3% em relação a igual período do ano passado.As vendas no mercado doméstico foram de 232,1 mil em março, alta de 20% em relação ao mesmo mês de 2007. Nos três primeiros meses do ano, os licenciamentos alcançaram o recorde de 648 mil unidades, aumento de 31,4% em relação ao mesmo intervalo de 2007.O presidente da Anfavea, Jackson Schneider, apontou como motivos para o aquecimento a expansão do crédito, a manutenção dos juros e a estabilidade econômica, além do aumento da massa salarial e do emprego.Segundo ele, o mercado cresce há seis anos consecutivos de forma sustentável. 'Não acho que seja uma bolha, nem no setor nem no país.'Schneider afirmou que o crescimento sustentável elimina qualquer necessidade de restrição ao crédito, mencionada na semana passada, mas já descartada pelo governo. 'Nossas condições de crédito são consistentes. Os financiamentos, no Brasil, são feitos com a maior segurança, e os prazos longos são residuais, a média é de 42 meses', afirmou.O saldo do crédito para aquisição de veículos no primeiro bimestre cresceu 44,9% em comparação ao mesmo período de 2007, para R$ 116,8 bilhões, segundo a Anef [associação das financeiras das montadoras].André Beer, ex-presidente da Anfavea e consultor do setor, afirmou que a indústria tem condições de atender a demanda, e a expansão do crédito não oferece risco.Para ele, 'o governo fez as contas e descobriu que acabar com o prazo longo teria impacto zero, por isso desistiu'.Beer ressaltou que o Brasil tem 7,5 habitantes por veículo. Para alcançar os níveis da Argentina ou do México, de cerca de 5,5 habitantes por veículo, as vendas teriam de manter esse crescimento por cinco anos.ExportaçõesAs exportações registraram queda de 8,8% em unidades embarcadas em março, na comparação com o mesmo mês de 2007, com 62,5 mil veículos. Em valores, no entanto, as vendas externas tiveram alta de 3%, sustentadas pelo aumento de preço e pela venda de modelos de maior valor.Segundo Schneider, os veículos de menor valor agregado estão perdendo espaço no exterior, e os mais caros são mais competitivos. No trimestre, as exportações somaram US$ 3,2 bilhões.Em março, as importações somaram 28.064 unidades, alta de 46,1% na comparação com o mesmo mês de 2007. No trimestre, foram 80.818 unidades, alta de 59,8%.[Karen Camacho]

Anfavea nega bolha em venda recorde de carros

Anfavea nega bolha em venda recorde de carros
ECONOMIA - sábado, 5 de abril de 2008 00:00( http://www.estado.com.br ) 10 Visitas

Anfavea nega bolha em venda recorde de carros Presidente da entidade garante que expansão é sustentável e diz que inadimplência está sob controle O mercado de carros novos não vive uma bolha, pois cresce de forma consistente há 18 trimestres e não há riscos, no momento, de um estouro na inadimplência que justifique alterações nos prazos dos financiamentos, disse ontem o presidente da Associação Nacional dos Fabricantes de Veículos Automotores [Anfavea], Jackson Schneider. O executivo também não vê necessidade de ajuste de juros na próxima reunião do Comitê de Política Monetária [Copom].A indústria automobilística registrou recordes de produção, vendas e exportações [em valores] no primeiro trimestre. Foram produzidos 783 mil veículos, entre automóveis, comerciais leves, caminhões e ônibus, um aumento de 19,3% ante os primeiros três meses de 2007.As vendas somaram 647,9 mil unidades, 31,4% a mais que no ano passado. Em valores, as exportações aumentaram 13,1%, para US$ 3,2 bilhões. Além disso, o mês passado foi o melhor março da história do setor.Em unidades, as exportações acumuladas apresentam queda de 2,1% no trimestre, com 178,2 mil veículos, reflexo da perda de competitividade do produto nacional por causa do câmbio valorizado. “Em valores, os resultados estão melhores porque exportamos veículos de maior valor agregado, como máquinas agrícolas, mas são vendas sazonais”, afirmou Schneider.CRÉDITOSegundo o presidente da Anfavea, os preços do automóveis subiram 1,82% nos 12 meses completados em fevereiro, ante uma inflação de 4,61% apurada pelo IPCA. “Não vejo nenhuma pressão inflacionária e nenhum risco de desabastecimento.” Schneider insistiu em que “foram um mal-entendido” as recentes declarações do ministro da Fazenda, Guido Mantega, sobre restringir os prazos de financiamento em até 36 meses.“O tema não nos preocupa, pois o próprio ministro desmentiu”, disse Schneider. Cerca de 70% das vendas de carros são feitas por meio de financiamento. Segundo o executivo, os prazos médios no setor são de 42 meses. “Períodos mais longos são residuais”, afirmou. A inadimplência no segmento também está estável, na casa dos 3,2% há pelo menos um ano.Aumentos de preços, porém, podem ocorrer nos próximos meses para repasse de custos de insumos. Só o aço, informou Schneider, subiu entre 8% e 12% no mês passado. “Como a competitividade no mercado é muito forte, vai depender da estratégia de cada empresa em repassar ou não esses custos.”Schneider disse também que as montadoras estão investindo quase US$ 5 bilhões este ano e vão ampliar a capacidade produtiva de 3,5 milhões para 3,85 milhões de veículos por ano a partir do segundo semestre. Em 2009, essa capacidade chegará a 4 milhões de veículos. Em sua visão, isso afasta possibilidades de desabastecimento. Para ele, filas de espera são pontuais, apenas para alguns modelos específicos.De janeiro a março, as montadoras contrataram 3,9 mil trabalhadores e atualmente empregam 124,2 mil pessoas, 14,8% a mais do que em março de 2007 [Cleide Silva]

Mais dinheiro no interior

Mais dinheiro no interior

Na próxima terça-feira, o IBGE e a Companhia Nacional de Abastecimento [Conab] apresentarão os mais recentes levantamentos sobre a atual safra de grãos. As indicações são de que os números virão ainda melhores do que já estavam.Há um mês, o IBGE calculava que a produção alcançaria 139,6 milhões de toneladas [aumento de 5,1% em relação a 2007], número muito próximo do anunciado pela Conab, que apontava 139,3 milhões [aumento de 5,8%].Para o sócio-diretor da RC Consultores Fábio Silveira, a forte aquisição de fertilizantes ao longo do ano passado aumentou a produtividade desta safra, principalmente a do milho e a da soja, e as projeções devem acusar esse avanço. “Estimamos para este ano uma safra de 141 milhões de toneladas de grãos”, afirma. Após a apreensão dos produtores com os riscos de estiagem nos três primeiros meses do ano apontados nos levantamentos de janeiro, o clima mostrou-se favorável e a agricultura brasileira retomou a confiança.O IBGE apurou que soja, milho e arroz, que correspondem a 91,1% da produção de grãos, despontam com as maiores áreas cultivadas. O tombo do dólar no câmbio interno castigou, mas não sobrepujou o faturamento em reais porque as cotações ajudaram. Ao longo de 2007, os preços da soja e do milho formados na Bolsa de Chicago subiram 35% e 86%, respectivamente.O mercado de insumos agrícolas também reflete o otimismo. O diretor de Marketing da Massey Ferguson, Fábio Piltcher, avisa que 2008 tende a ser um ano ainda melhor do que 2007. “Esperamos um aumento de 20% a 30% nas vendas de colheitadeiras e de cerca de 15% nas de tratores.” As estatísticas da Anfavea acusam em março vendas de 4,3 mil máquinas agrícolas, expansão de 43,4% em relação ao mesmo mês em 2007. No primeiro trimestre do ano, o crescimento foi de 54,6% em relação ao mesmo período do ano anterior.Os dados coletados pelo Rally da Safra, realizado pela Agroconsult, mostram que a produção deste ano deve bater todos os recordes de produtividade no País.Mas mercado aquecido significa aumento também nos custos de produção. O analista da Tendências Consultoria, Bruno Rezende, verificou que, ao longo do ano passado, o preço médio dos fertilizantes no País aumentou 49%, mesmo com câmbio a favor, já que boa parte do produto utilizado no Brasil é importada. O crescimento da entrega física de adubos e fertilizantes ao agricultor, que em 2007 foi de 17%, em 2008 não deve passar dos 5%, segundo o diretor-executivo da Associação Nacional para Difusão de Adubos [Anda], Eduardo Daher. E aí o setor enfrenta os demônios de sempre: as deficiências de logística e infra-estrutura para transporte e armazenamento dos insumos ante o seu crescimento, que se agravam com o aumento da safra. Apesar disso, 2008 promete ainda mais. “A margem pode até ficar mais apertada com a alta dos insumos, mas ainda assim será grande vantagem para o produtor investir na sua lavoura”, diz Rezende. Enfim, se não dá para dizer que será festa no interior, como diz a música de Gal Costa, é pelo menos mais dinheiro rolando por lá. [Celso Ming]

Banco reduz prazo do crédito de veículos

Banco reduz prazo do crédito de veículos

Luiz Montenegro, presidente da Anef: o plano de 84 meses 'perdeu fôlego' Os bancos reduziram os prazos máximos de financiamento de veículos no mês de fevereiro. O plano mais longo oferecido caiu dos 84 meses [sete anos], praticados desde meados do ano passado, para 72 meses [seis anos], mesma duração oferecida no início do ano passado. Em 2004 e 2005, o limite era de 60 meses [cinco anos]. A redução ocorre em um período de maior pressão nos custos do financiamento devido ao agravamento da crise de inadimplência nas hipotecas americanas. As taxas de swap 360 dias, referência para os juros cobrados pelos bancos dos clientes, já subiu quase um ponto percentual desde o fim do ano passado. Para Luiz Montenegro, presidente da Associação Nacional das Empresas Financeiras das Montadoras [Anef], o plano de sete anos 'perdeu fôlego' e mesmo o de seis anos deve ser reduzido. 'O mercado procura o prazo que seja ideal e 72 meses ainda não é o que eu entendo como para o setor.' Mesmo com a redução, a média dos planos escolhidos pelo consumidor se mantém inalterada em 42 meses, representando pequena alta em relação aos 39 meses de média do primeiro bimestre de 2007. O governo chegou a cogitar a redução dos prazos para limitar a demanda de crédito. Segundo Érico Ferreira, presidente da Associação Nacional das Instituições de Crédito, Financiamento e Investimento [Acrefi], o limite de 36 meses, que chegou a ser divulgado, reduziria em até um terço o volume de concessão de empréstimos para veículos. No ano passado, algumas linhas de financiamento de automóveis foram oferecidas com prazo de 99 meses, mas o número de operações efetivamente fechadas foi irrisório por falta de interesse dos próprios clientes. Hoje, ninguém trabalha com esse horizonte. Em alguns países, lembra Ferreira, existem empréstimos em até dez anos. Nos Estados Unidos, por exemplo, o prazo médio do financiamento de veículos é de 63 meses [prazo de maturação da carteira]. A preocupação com prazo decorre da importância que a linha tem para a economia. De acordo com levantamento da Anef, o saldo de empréstimos para aquisição de automóveis para pessoas físicas, incluindo crédito e arrendamento mercantil, encerrou o primeiro bimestre deste ano em R$ 116,8 bilhões, crescimento de 45% em comparação ao mesmo período de 2007 [R$ 80,6 bilhões]. O volume representa um terço de todos os empréstimos para pessoas físicas realizados no Brasil, R$ 330 bilhões, segundo dados do Banco Central, até fevereiro. Apesar da preocupação, a inadimplência [atrasos acima de 90 dias] ficou em 3,20% em fevereiro, queda em relação aos dois primeiros meses de 2007 [3,28%]. Além do prazo menor, os juros também subiram por conta da turbulência externa e da elevação da alíquota do Imposto sobre Operações Financeiras [IOF] para pessoas físicas. A taxa passou de 28,76% ao ano, em dezembro, para 31,24% ao ano, em fevereiro. [Fernando Travaglini]

venda de automóveis - Furacão financeiro mundial poupa economias à antiga. Brasil é uma

Furacão financeiro mundial poupa economias à antiga. Brasil é uma

Eis uma grande lição da primeira crise financeira mundial do século 21: algumas economias à moda antiga estão agüentando a tempestade muito melhor que aquelas que tomaram muitos empréstimos para estimular o crescimento ou apostaram nos endividados consumidores americanos.Os Estados Unidos, a economia no centro da crise, estão puxando para baixo o crescimento mundial. Ontem, o presidente do Federal Reserve, Ben Bernanke, deu sua avaliação mais pessimista da situação econômica do país até agora, sugerindo que uma recessão é provável.Mas em outros países o impacto da retração americana é menos claro.Países como Austrália, Brasil, Emirados Árabes Unidos e Catar ainda estão em franca expansão, embora menos do que em 2007, porque têm veios ricos de petróleo, ferro, alumina e cobre. Produtores de bens industriais à moda antiga, como Alemanha e Japão, também estão sobrevivendo ao problema porque diversificaram seus mercados para maquinário pesado.Enquanto isso, exportadores da Ásia que prosperaram debulhando protecionismo e negociando com os Estados Unidos - Tailândia, Filipinas, Malásia e mesmo China -, vêem seus índices de crescimento diminuírem, como na China. E os países bálticos, a Hungria e a Islândia, que tomaram muito empréstimo para financiar o crescimento, agora são observados pelas instituições financeiras internacionais para ver se não vão se desequilibrar com o aperto no crédito que começou com problemas no mercado imobiliário americano.Imagine a crise como um furacão. Ele se formou na Flórida, na Califórnia, em Nevada e em outros Estados americanos onde o mercado imobiliário desabou. Ganhou força à medida que títulos de investimento ligados a hipotecas provocaram perdas enormes em grandes instituições financeiras dos Estados Unidos e da Europa. Isso estremeceu a economia americana, secou o crédito nos EUA e em algumas partes da Europa, fez o Fed, o banco central americano, podar os juros e enfraqueceu o dólar. Agora aquele furacão financeiro está dando a volta ao mundo, demolindo alguns lugares enquanto deixa outros praticamente ilesos.A saúde da economia mundial vai estar no centro das discussões em Washington, na próxima semana, quando ministros da Fazenda se encontram nas reuniões do Fundo Monetário Internacional e do Banco Mundial, que começam dia 12.'A notável diferença entre este período de turbulência financeira e os do passado é o desempenho de países desenvolvidos e em desenvolvimento', disse o presidente do Banco Mundial, Robert Zoellick, numa palestra ontem em Washington. 'Não só o epicentro do terremoto mudou [deixando de ser nos países em desenvolvimento], mas até agora os tremores sacudiram os mercados de maneira diferente.'Neste momento, a economia mundial parece estar numa posição melhor para sobreviver à desordem, mas essa previsão pode falhar se os EUA mergulharem numa recessão mais profunda e prolongada. A economia mundial deve crescer 3,8% este ano, em comparação com 4,7% no ano passado, segundo números a serem divulgados hoje pelo Instituto Peterson para Economia Internacional, de Washington.Países ricos em recursos naturais - como Rússia, Brasil e Austrália - parecem estar posicionados para continuar prosperando. O apetite crescente por commodities de China, Índia e outros países oferece aos produtores alternativas ao mercado americano e reduz a possibilidade de um crash das matérias-primas.Na Austrália, a Rio Tinto, gigante anglo-australiana da mineração, progride com uma expansão de US$ 1,8 bilhão de uma refinaria de alumina em Queensland, enquanto sua concorrente, a BHP Billiton, autorizou recentemente um investimento de US$ 850 milhões como parte de um grande projeto de gás natural na plataforma submarina do país.Na Rússia, um foco da crise financeira mundial do fim dos anos 90, autoridades do Kremlin agora propagandeiam que sua economia é um 'porto seguro', graças à alta do seu petróleo, gás e outras commodities para exportação. O Brasil, outros perdedor no fim dos anos 90, tornou-se um novo pilar econômico graças à escalada na demanda por minério de ferro, café e açúcar.Os juros brasileiros estão baixando depois de ficar na estratosfera por muitos anos. Maior disponibilidade de crédito tem dado aos consumidores um estímulo para comprar casas e carros e abrir pequenos negócios. No ano passado, a General Motors Corp. vendeu um recorde de 499.000 veículos no Brasil, ao mesmo tempo em que a empresa se debatia nos EUA. Grandes bancos americanos de investimento estão se expandindo no Brasil para aproveitar o número recorde de aberturas de capital e outras oportunidades.'Até agora, o consumidor brasileiro não foi afetado pela crise', diz Luís Largman, diretor financeiro da Cyrela Brazil Realty. Em julho passado, quando a crise do 'subprime' americano estava no começo, a Cyrela foi forçada a suspender uma emissão de títulos para investidores americanos. A construtora paulista deu meia-volta e captou o dinheiro, R$ 500 milhões, entre investidores brasileiros quase ao mesmo custo. Agora ela divulga recordes de venda.Para alguns produtores de matérias-primas, o maior risco é de superaquecimento. Produtores de petróleo do Oriente Médio estão colocando sua nova riqueza em estradas e aeroportos financiados pelo governo e no desenvolvimento de novos campos de petróleo e gás. Mas todo esse novo investimento alimenta a inflação, que é exacerbada pela vertiginosa queda do dólar, que torna mais caras as importações nos países do Golfo Pérsico que vinculam suas moedas ao dólar.No Catar, a inflação está em 14%. Nos Emirados Árabes Unidos, ela provocou uma série de protestos violentos de trabalhadores expatriados e enfurecidos com a redução do seu poder de compra. Em resposta, alguns governos da região suspenderam tarifas alfandegárias para importações de material de construção e alimentos e aumentaram os salários do funcionalismo em até 70%.Outros países podem enfrentar mais dificuldades - como a Turquia e partes da Europa Central e do Leste que tomaram muitos empréstimos nos mercados mundiais. A Romênia, a Bulgária, a Hungria e o trio báltico de Letônia, Lituânia e Estônia podem agora enfrentar uma escassez de crédito. Isso eleva a perspectiva de repetição da crise dos 90, quando a América Latina, a Rússia e o Sudeste Asiático não puderam pagar suas dívidas em moeda estrangeira, o que causou quebra de bancos e empresas e mergulhou economias em recessão.Um dos países em situação vulnerável agora é a Islândia. No fim do ano passado, sua dívida externa, principalmente com bancos, representava 430% do PIB. Com o aperto do crédito mundial, os bancos islandeses terão de pagar juros mais altos para tomar dinheiro no exterior a fim de emprestá-lo no mercado interno. Isso forçará as empresas e as pessoas a cortar seus endividamento e gastos. Os responsáveis pela política econômica do país dizem que a Islândia vai escapar da ruína porque os bancos ainda têm muitos fundos para honrar suas dívidas. Eles também dizem que a economia deve obter receitas de exportação depois de recentes investimentos na fundição de alumínio.Mesmo assim, a coroa, moeda do país, está sob forte pressão. O Kaupthing Bank anunciou estar avaliando uma possível ação legal contra o banco americano de investimentos Bear Stearns Cos. por divulgar uma análise que comparava a Islândia desfavoravelmente ao Casaquistão e por ajudar a organizar uma viagem de administradores de fundos de hedge à Islândia este ano. O banco islandês suspeita que a viagem pode ter sido parte das preparações para um ataque especulativo ao sistema financeiro do país, dizem pessoas familiarizadas com o pensamento no Kaupthing. Uma porta-voz do Bear Stearns preferiu não comentar o assunto.Exportadores asiáticos de bens de consumo também estão diante de uma desaceleração porque as economias deles são muito atreladas ao consumo dos americanos, que vem caindo. Mas é pouco provável a repetição da crise financeira dos anos 90 na região, porque os países asiáticos acumularam grandes reservas internacionais e têm farto superávit de conta corrente que podem usar para quitar sua dívida externa.Nos anos 80 e 90, a Tailândia saiu da pobreza atraindo empresas estrangeiras para fabricar lá câmeras, televisores e refrigeradores, vendidos depois para os EUA. Nos últimos anos, os exportadores tailandeses têm tentado livrar-se da dependência dos compradores americanos, mas isso não tem sido fácil. Por um lado porque exportadores da China, do Vietnã, da Malásia e de outros países asiáticos estão tentando fazer o mesmo, o que aumenta a concorrência. Por outro, os padrões de comércio internacional são tão complexos que é difícil redirecionar produtos para destinos determinados.Hoje, um componente feito na Ásia é quase sempre usado num televisor ou celular montado na China, que depois é vendido em outros mercados. A Hana Microelectronics PLC, de Bancoc, vende componentes eletrônicos para empresas americanas, que vendem produtos acabados ao redor do mundo. 'Vendemos para mercados internacionais por intermédio dos clientes americanos, por isso não há muito ajuste que possamos fazer. Não podemos mudar de um mercado para o outro', diz Terry Weir, diretor financeiro da Hana Microelectronics.Os fabricantes de baixo custo da China também estão com problemas para lidar com a situação. A queda do dólar torna as exportações chinesas mais caras nos EUA. Depois de subir 7% em 2007, o iuane já avançou mais 4,3% este ano. O primeiro-ministro chinês, Wen Jiabao, declarou estar 'profundamente preocupado' com a economia americana. A indústria exportadora é uma fonte importante dos 50 milhões de novos empregos que ele prometeu criar nos próximos cinco anos.As empresas européias de bens de consumo também estão sentindo a mordida.As exportações representam em torno de 70% das vendas da Look Cycle International SA, com sede em Burgundy, na França, e os EUA são um dos seus maiores mercados. No fim do ano passado, a Look cortou 15% do preço em euro que cobrava da sua unidade americana, para que suas bicicletas não ficassem caras demais nas lojas dos EUA, apesar de o corte atingir os lucros da empresa. Agora que o dólar mal vale 63 centavos de euro, a Look nem se dá ao trabalho de trocar sua receita americana por euros e deixa os dólares num banco à espera de que eles se recuperem.Os países europeus que são grandes exportadores de bens de capital - máquinas e ferramentas pesadas - estão em melhor situação. Empresas da Alemanha, Suíça e partes da Itália conseguiram até agora amenizar os efeitos da valorização do euro procurando outros mercados além dos EUA. Diferentemente dos fabricantes europeus de bens de consumo, que enfrentam a concorrência dos produtores de baixo custo, os de bens de capital ainda conseguem contar com as vendas a mercados emergentes, em parte por causa da percepção de que têm melhor engenharia.Mais de 40% das exportações totais da Alemanha em 2007, de 970 bilhões de euros, foram de bens de capital.Fabricantes de bens de uso industrial do Japão também afirmam estar sobrevivendo à retração americana. Quando a economia americana teve sua recessão anterior, em 2001, a fabricante de ferramentas Mori Seiki, de Nagóia, registrou prejuízo pela primeira vez em décadas. Mas desde então diversificou seus clientes e desta vez prevê lucro, diz seu presidente, Masahiko Mori. Ele acha que a demanda de outros países vai compensar o desaquecimento nos EUA. 'Claro que o mercado americano ainda é importante', diz. 'Mas o aumento de nossos negócios nos Brics [Brasil, Rússia, Índia e China] e na Europa diversificou nosso risco.'[Marcus Walker, James Hookway, John Lyons e James T. Areddy, The Wall Street Journal, de Berlim, Bancoc, Cidade do México e Xangai- Colaboraram Patrick Barta de Bancoc, Chip Cummins de Dubai e Sebastian Moffett de Tóquio

Responsabilidade social é também educar financeiramente

Responsabilidade social é também educar financeiramente
ECONOMIA - quinta-feira, 3 de abril de 2008 00:00( http://www.valoreconomico.com.br ) 12 Visitas
Como veterano planejador financeiro, sempre estive interessado nos diversos aspectos ligados à educação financeira, a melhor maneira de um povo cuidar do dinheiro ganho, do próprio orçamento doméstico para, assim, poder almejar uma vida melhor. Do ponto de vista da macroeconomia, quanto maior o consumo dos seus cidadãos, maior o PIB e, conseqüentemente, maior será a satisfação de estudiosos, estatísticos e economistas do governo e da iniciativa privada. Mas, o que interessa mesmo a cada cidadão individualmente é a microeconomia, ou seja, de que maneira poderá administrar mais eficientemente suas próprias finanças. Ele raramente se planeja, agindo quase sempre por impulsos, tendo geralmente como conduta padrão gastar mais do que ganha. Culpa da falta de cultura financeira ou da inflação passada? No passado não remoto, vivemos a conhecida e gigantesca inflação em que, de fato, era melhor adquirir algo imediatamente e ficar devendo, mesmo pagando elevados juros, em vez de poupar o valor necessário para posteriormente adquirir à vista um bem de consumo. A inflação desmedida que tivemos ainda em um passado recente é página virada e hoje, felizmente, somos um país bem mais normal, com taxas inflacionárias menores de 5% ao ano, índice este bastante próximo do de países considerados desenvolvidos. Lamentavelmente, grande parte da nossa gente ainda não conseguiu condicionar a cabeça para esta nova realidade e adotar práticas mais condizentes com os dias atuais. Devido justamente ao nosso passado inflacionário, coletivamente esquecemos o que deveria ser considerado um comportamento financeiro normal e, portanto, consistente e em linha com a atual evolução do país. Enquadrar-se em um orçamento que leva em conta apenas as receitas habituais de alguém, é uma atitude não somente salutar, mas imprescindível para quem não deseja estar sujeito a constantes sobressaltos financeiros. Comprar à vista com dinheiro, pagar com cheque [que não seja o pré-datado] ou cartão de débito, endividar-se só para projetos importantes, lamentavelmente, caiu em desuso no país ou, em outras palavras, é considerado antiquado. A nova filosofia, tão em voga entre nós, prega e incentiva excessivamente crédito, empréstimos, endividamento, consumismo, etc. Entretanto, na maioria dos países, ditos do primeiro mundo, endividar-se no médio ou longo prazos é prática utilizada quase unicamente para a aquisição da própria moradia ou, eventualmente, para a aquisição de um veículo, porém quase nunca para a aquisição de bens de consumo de primeira necessidade. Chamo a atenção para o fato de que não tenho a intenção de discorrer a respeito do abuso que ocorre no Brasil em relação às taxas de juros elevadas. Nessa polêmica, o governo acusa a iniciativa privada, a iniciativa privada acusa o governo e quem acaba pagando a conta são os segmentos populacionais, que necessitam de crédito e de empréstimos. Dessa maneira, o jogo de empurrar a culpa de uns para outros vai se perpetuando. Em um planejamento cuidadoso e bem feito, na qual as despesas do orçamento doméstico estão diretamente condicionadas às receitas do trabalho de um autônomo ou frutos do vínculo empregatício de um trabalhador com carteira de trabalho assinada, faz-se necessário conhecer os precisos limites financeiros e de endividamento de cada cidadão. Deve ficar absolutamente claro aos interessados que, nos dias de hoje, qualquer pessoa que tenha receitas mensais sob medida, ou melhor, dito inelásticas, não pode se dar ao luxo de pagar uma importante parcela de seus ganhos com despesas financeiras, independente de qual tenha sido a taxa de juros que tenha pago. Essa prática, nociva do dispêndio de parte dos ganhos com juros, que deveria pertencer ao passado, não é absolutamente condizente com as atuais condições socioeconômicas do país. Ao adotar essa política cega e suicida, simultaneamente ocorre grande perda de qualidade de vida por parte de quem a pratica. Resulta inclusive, em jamais existir qualquer folga para gastar em outros itens relevantes do orçamento como mais lazer, alimentar-se melhor, em suma, melhores condições gerais de vida de um indivíduo ou família. Mas, então, a quem deveria caber a responsabilidade social de explicar todas estas verdades tão cristalinas às diferentes classes sociais, justamente aquelas que tanto necessitam desses ensinamentos? Quem deveria explicar à nossa população que os tempos são outros e de que geralmente é um péssimo negócio endividar-se em função de alguns itens, muitas vezes completamente prescindíveis do orçamento doméstico? Louis Frankenberg é diretor de planejamento e finanças pessoais da Associação Nacional dos Executivos de Finanças, Administração e Contabilidade [Anefac] e autor do livro 'Sucesso e Independência' E-mail: perfinpl@uol.com.br Este artigo reflete as opiniões do autor, e não do jornal Valor Econômico. O jornal não se responsabiliza e nem pode ser responsabilizado pelas informações acima ou por prejuízos de qualquer natureza em decorrência do uso destas informações.